 住み替えのトビラ
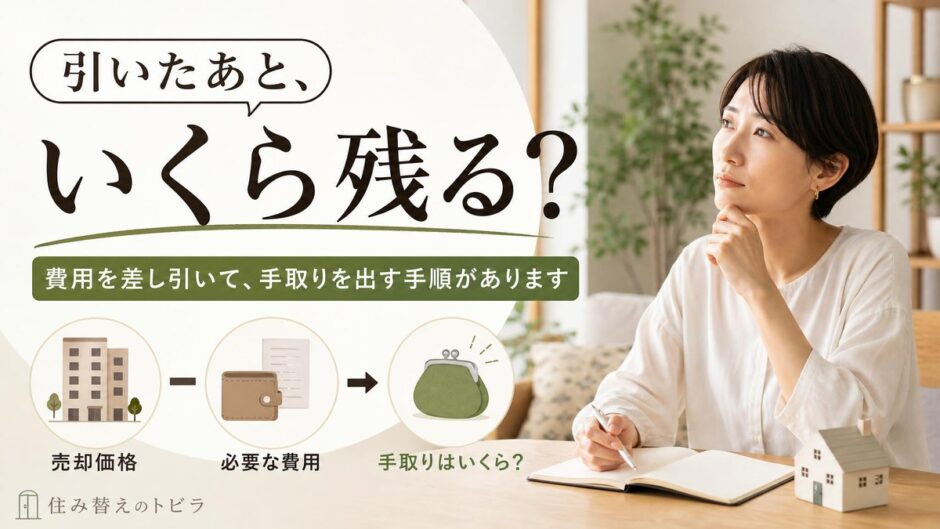

マンションを売ったときに手元へ残るのは、買い手が払う金額そのままではありません。
差し引かれるのは、仲介の手数料や税金、残っている住宅ローンなどです。これらを売れる見込みの額から引けば、手元に入る額を先に出せます。
売却額ごとの費用の早見表と、手取りを出す4つの手順を、住み替え(買い替え)で次に買う側の費用まで含めて説明します。
費用の内訳はこの記事で、精算金・返戻金を含む最終手取りと受取時期はマンション売却の手取りで確認できます。
マンション売却の費用は総額いくら?手取りの考え方
マンション売却にかかる費用のうち、条件を置いた4費目の試算額は、売却額3,000万円で約108.6万円(売却額の3.62%)です。売却額1,000万円なら約42.1万円(4.21%)、5,000万円なら約174.6万円(3.49%)と、売却額が上がるほど比率は下がります。仲介手数料に定額部分にあたる上乗せがあり、印紙税が階段状の定額であるためです。
ここでいう費用は、仲介手数料(告示の上限額)・印紙税(軽減後)・抵当権抹消の登録免許税・抵当権抹消の司法書士報酬の4つを積み上げたものです。引っ越し費用・ハウスクリーニング・譲渡所得税・住宅ローンの一括返済手数料は含みません。なお、この「売却諸費用が売却価格の何%になるか」を集計した公的統計・業界団体統計はありません。上の比率は、法令上限と調査の設例に基づく報酬を積み上げた計算値です。実際の契約額・見積額とは異なります。
売却額のすべてが残るわけではなく、費用や税金を差し引いた手取りが次の住まいの計画を支えます。
売却額 - 費用 - 税金 - ローン完済額 = 精算金・返戻金等を反映する前の概算
売却費用は固定費・税金・任意費の3つ
費用は、ほぼ必ずかかる固定費・利益が出たときの税金・自分で選ぶ任意費の3つに分けると見通しが立ちます。
仲介手数料・印紙税・登記費用などは、仲介の有無、紙か電子か、登記の状態などで変わります。自分に必要な費目の見積もりを先にそろえます。
税金は、利益が出たときだけ発生します。利益が出なければかからない一方で、出れば人によってゼロから数百万円まで差が出ます。費用のなかでは振れ幅が最も大きく、手取りの最終額を左右します。
任意費は、自分の判断で実施を選べる費用です。ハウスクリーニングやリフォーム、引っ越しが代表で、かける額しだいで手取りが上下します。マンション特有の精算も加わるため、最終額は費用に加え、精算金・返戻金等の受け払いも反映して求めます。
必要な費目の見積もりを先に置き、振れる税金を見積もり、任意費を最後に判断していきます。この順番で考えると、手取りの全体像が途中で崩れにくくなります。
ゴールは手取りを自分の数字で出すこと
この記事のゴールは、手取りを自分の数字で出せるようになることです。
売却額がそのまま手元に残るわけではなく、費用と税金、ローン完済額を引き、精算金等の受け払いを反映した額が手取りです。高く売れても残債が多ければ手取りは小さくなり、売却額の大きさだけでは決まりません。
読み終えるころには、自分の数字で手取りを試算できます。必要なのは、売却の見込み額や残債、所有期間といった手元の数字です。
主な売却費用の内訳と支払い時期
固定費は売却額3,000万円で約108.6万円(3.62%)、5,000万円で約174.6万円(3.49%)と、売却額が上がるほど比率が下がります。その大半を仲介手数料が占めます。
ローンが残っているかどうかで、必要になる費目と総額が変わってくる点も押さえておきます。
仲介手数料の速算法と支払いのタイミング
仲介手数料は大きな費用です。売却額が400万円を超える場合の通常上限は「(売却額×3%+6万円)×1.1」。800万円以下の物件には別の特例もあるため、該当する場合は確認します。上限は実際の契約額とは限りません。
上限額は本来、売却額を3つの価格帯に分けて計算します。速算法はこれを一度で済ませる簡便な式で、6万円は価格帯ごとの料率差をならした分にあたります。多くのマンションは400万円を超えるため、3%区分のこの式が当てはまります。
3,000万円なら税抜96万円、税込105.6万円が通常上限です。税込の式で求めた額に、もう一度消費税を足さないようにします。
| 売却額 | 仲介手数料の上限(税込) |
|---|---|
| 1,000万円 | 39.6万円 |
| 2,000万円 | 72.6万円 |
| 3,000万円 | 105.6万円 |
| 4,000万円 | 138.6万円 |
| 5,000万円 | 171.6万円 |
支払いは、売買契約時と引き渡し時の2回に分けるのが一般的です。それぞれ半額ずつとするケースが多いため、契約の段階でまとまった現金が要る点に気をつけます。
金額が大きいだけに、見積もりを誤ると手取りの想定が大きくずれます。売却額に連動して増えるため、自分の価格帯での目安をつかんでおくと、手取りの精度が上がります。
出典: 国土交通省
 住み替え(買い替え)の仲介手数料はいくら?早見表と「実質手取り」で選ぶ
印紙税の金額と軽減措置(2027年3月まで)
印紙税は売買契約書にかかる税で、2027年3月31日までは軽減措置で本則の半額程度に抑えられます。
税額は契約金額に応じて段階的に決まり、金額が大きいほど高くなります。多くのマンションが当てはまる1,000万円超〜5,000万円以下なら、軽減後は1万円です。
| 契約金額 | 印紙税(軽減後) |
|---|---|
| 500万円超〜1,000万円以下 | 5,000円 |
| 1,000万円超〜5,000万円以下 | 1万円 |
| 5,000万円超〜1億円以下 | 3万円 |
ただし、この軽減には期限があります。2027年3月31日より後に作成する契約書は本則に戻る可能性があり、延長されてきた経緯もあるため、契約時に最新の扱いを確かめておくと安心です。電子契約なら紙の契約書を作らないため、印紙税はかかりません。
金額自体は大きくありませんが、契約時に収入印紙を貼って納めます。売買契約書は売主と買主が1通ずつ持つため、それぞれが自分の分を負担するのが一般的です。なお、仲介を依頼するときの媒介契約書には、印紙税はかかりません。
出典: 国税庁 No.7108
 不動産の印紙税はいくら?契約金額別の一覧と軽減措置
抵当権抹消と一括返済手数料は、登記と契約を確認
ローンを完済していても、抵当権の登記が残っていれば抹消手続きが必要です。一括返済手数料の有無や額は金融機関・契約で確認します。
抵当権の抹消には、登録免許税と司法書士への報酬がかかります。登録免許税は不動産1個につき1,000円と定められた定額です。金額が変わるのは単価ではなく「不動産の個数」のほうなので、登記事項証明書で自分の物件が何個で登記されているかを数えて掛ければ、そのまま税額になります。専有部分1個と敷地1個で2個なら2,000円です。
司法書士報酬は、抵当権抹消登記で全国平均17,470円です(日本司法書士会連合会「報酬に関するアンケート」令和6年3月実施・有効回答1,090)。これは法定の金額ではありません。司法書士の報酬基準は平成15年に撤廃されており、この17,470円はアンケートの平均値です。登録免許税と合わせた目安は約19,470円になります。
売却代金で住宅ローンを完済するときも、金融機関によっては手数料がかかります。ただし、この手数料の水準を集計した公的統計・業界団体統計はありません。金額は借入先の商品説明書や返済予定表で確認してください。
利益が出たときだけかかる譲渡所得税
税金は、特例が使えれば大きく減り、ゼロで済むことも少なくありません。
売却益の出し方と、その利益にかかる税が条件しだいで動く点を順に見ていきます。
譲渡所得税は売却益にだけかかる
譲渡所得税は売却額ではなく売却で出た利益にかかり、利益がなければ課税されません。
譲渡所得は、売却の収入金額から取得費と譲渡費用を引いて求めます。建物の取得費は減価償却費相当額を差し引くため、購入額より安く売っても課税の確認が必要です。ローン返済額や、売却に伴うすべての支出を税務上引けるわけではありません。
利益にかかるのは、所得税・住民税・復興特別所得税の3つの税です。まとめて譲渡所得税と呼ばれ、所得税等の申告・納付と住民税の納付は時期・手続きが異なるため、納税資金を分けて残します。
出典: 国税庁 No.3208
 不動産売却の譲渡所得税の計算方法|5つのSTEPとモデルケースで解説
所有期間と3,000万円控除で税額が変わる
税額は、所有期間と特別控除で大きく変わります。
まず税率は、売った年の1月1日時点の所有期間で2段階に分かれます。5年を超えていれば長期で20.315%、5年以下なら短期で39.63%と、負担はほぼ倍も違ってきます。この期間は、取得や売却の日ではなく元日で数えます。「約20%」「約39%」と丸めないでください。復興特別所得税の分(0.315ポイント・0.63ポイント)が落ちます。
合計の税率は、所得税・復興特別所得税・住民税を足した計算値です。法令や国税庁がその数字をそのまま掲げているわけではないので、内訳も一緒に見てください。
| 区分 | 所有期間(売却年の1月1日時点) | 所得税 | 復興特別所得税 | 住民税 | 合計 |
|---|---|---|---|---|---|
| 短期譲渡所得 | 5年以下 | 30% | 基準所得税額の2.1% | 9% | 39.63% |
| 長期譲渡所得 | 5年超 | 15% | 基準所得税額の2.1% | 5% | 20.315% |
| 軽減税率の特例(マイホーム・所有10年超)/6,000万円以下の部分 | 10年超 | 10% | 基準所得税額の2.1% | 4% | 14.21% |
| 同/6,000万円を超える部分 | 10年超 | 15% | 基準所得税額の2.1% | 5% | 20.315% |
復興特別所得税は所得税額に対して2.1%を課すもので、譲渡所得の金額に対する率ではありません。上の税率表と計算は2026年分を前提にしています。軽減税率の特例は3,000万円特別控除と併せて使えます。3,000万円を差し引いた後の課税長期譲渡所得に、上の軽減税率がかかる順序です。税率は毎年度の税制改正で変わり得るため、申告の時点で国税庁のページで確認してください。
税額を見積もるときは、特別控除を利用できるか確認します。自宅の売却でも自動適用ではなく、条件を満たし、申告する必要があります。
マイホームの売却では、要件を満たせば譲渡所得から最高3,000万円を控除できます。適用後の課税譲渡所得がゼロなら、その譲渡所得に対する税金は生じません。新居の住宅ローン控除との併用制限も確認します。
特例が使えるかどうかで、利益2,000万円なら手取りが約400万円も変わってきます。3,000万円を超えた利益の分にだけ、税率がかかります。適用できるかは細かな要件しだいなので、迷うときは税務署や税理士に確かめておくと安心です。
出典: 国税庁 No.3211/国税庁 No.3302/国税庁 No.3305
 マイホーム売却の3000万円特別控除|要件・節税額・住宅ローン控除との比較
出典:国税庁・譲渡所得の計算、売却収入と精算金、マイホーム売却の特例
マンション特有の精算金と任意費用
精算金は支出ではなく受け払いの調整で、任意費は自分の判断で増減する費用です。
前者はむしろ受け取る側に回ることが多く、後者はかけ方しだいで手取りが上下します。
固定資産税や管理費は決済時に日割り精算
精算の有無・対象期間・負担する相手は売買契約で確認します。法令で一律に日割り精算が義務付けられているわけではありません。
固定資産税と都市計画税は、その年の1月1日の所有者に課税されます。売買では当事者の合意で負担を精算します。精算金を受け取っても売主の納税義務はなくならないため、未払いの税金の支払い分は残します。未経過の固定資産税等に相当する精算金は、譲渡所得の収入金額にも含まれます。
管理費・修繕積立金も、既払い分を契約に従って精算する場合があります。過去に積み立てた修繕積立金全額が戻るわけではありません。滞納分も含め、管理会社と明細を確認します。
精算には受取りだけでなく支払いが生じる場合もあり、両方を確認します。たとえば税が年15万円なら、引き渡し時期に応じて数万円ほどを受け取る計算になります。起算日は地域慣行で異なるため、契約書での確認が欠かせません。
滞納があると、管理費や修繕積立金の支払い義務が買主に引き継がれます。買い手の不安にもつながるので、決済までに済ませておくと精算もすっきりまとまります。
クリーニングやリフォームは選べる任意費用
これらは売却に必須ではなく、やるかどうかを自分で選べる費用です。
ハウスクリーニングやリフォームは、買主の印象をよくするために選びます。引っ越しは住み替えに欠かせませんが、時期や荷物の量しだいで費用は数万円から数十万円まで動きます。
ただし、かけた費用をそのまま売却額に上乗せできるとは限りません。特にリフォームは高額になりやすいため、不動産会社に相談してから判断すると安心です。
ケーススタディ|手取りはいくら残るか
3,500万円で売れて残債500万円・所有10年なら、手取りはおよそ2,875万円です。
1つのケースを最後まで計算し、早見表と試算の手順で自分の数字に置き換えられるようにします。
売却額から費用と税金を引いて手取りを出す
売却額から費用・税金・完済額を引くと、精算金・返戻金等を反映する前の概算が出ます。
前提は、売却額3,500万円・残債500万円・所有10年のマイホームです。所有10年なので、税率は低い長期譲渡です。仮定例として、3,000万円特別控除の要件を満たし、控除前の譲渡所得も3,000万円以下とします。所有期間だけで税額ゼロとは決まりません。
| 項目 | 金額 |
|---|---|
| 売却額 | 3,500万円 |
| 仲介手数料(告示の上限額・税込) | −122.1万円 |
| 印紙税(軽減後) | −1万円 |
| 抵当権抹消の登録免許税(不動産2個) | −0.2万円 |
| 抵当権抹消の司法書士報酬(全国平均) | −1.7万円 |
| 譲渡所得税(3,000万円控除を適用) | 0円 |
| ローン残債 | −500万円 |
| 手取り | 約2,875万円 |
費用の中心は仲介手数料で、告示の区分計算では122.1万円です。印紙税1万円と抵当権抹消の約1.9万円を加えて、費用は約125.1万円になります。住宅ローンの一括返済手数料は金融機関によって有無も額も違い、集計した統計もないため、この表には入れていません。借入先に確認して自分の数字を足してください。
税金は、3,000万円の特別控除で課税対象がゼロになり、かかりません。控除が使えない場合の税額は、取得費・譲渡費用・所有期間等によって変わります。
この例は500万円を完済額と仮定した、表の費目だけの概算です。精算金等を含む最終手取りとは分けます。実際には精算金の受け払い、返済手数料、引っ越し等も反映して確認します。
売却額別の手取り早見表
売却額が変わると費用と手取りがどう動くか、3つの価格帯で並べました。費用は、法令上限と調査値を用いた4つの費目(仲介手数料・印紙税・抵当権抹消の登録免許税・同 司法書士報酬)を積み上げたものです。
| 売却額 | 諸費用 | 対売却額比率 | 残債なし・税ゼロのときの手取り |
|---|---|---|---|
| 1,000万円 | 42.05万円 | 4.21% | 約958万円 |
| 3,000万円 | 108.55万円 | 3.62% | 約2,891万円 |
| 5,000万円 | 174.55万円 | 3.49% | 約4,825万円 |
右端の手取りは、住宅ローンの残債がなく、3,000万円特別控除で譲渡所得税がゼロになる場合の数字です。住み替えでは残債が残っている方が多く、そのときの手取りは次の式で出します。
手取り率 =(売却価格 − 諸費用 − 譲渡所得税等 − ローン残債)÷ 売却価格
たとえば売却価格3,000万円・残債1,000万円・控除で税ゼロなら、手取りは3,000 − 108.55 − 1,000 = 約1,891万円で、手取り率は約63%です。残債がゼロなら約96.4%になります。残債はこの表の外側にあり、手取りを最も大きく動かすのは残債です。初めは返済予定表等で残高を確認し、売却時期が見えたら決済日の完済額に置き換えます。
自分のマンションで手取りを試算する手順
次の4つを用意すれば、自分のマンションでも手取りを試算できます。
- 売却の見込み額(査定で把握)
- ローン残債(返済予定表や残高証明で確認)
- 所有期間(売る年の1月1日時点)
- マイホームの3,000万円控除の可否
見込み額から費用と税金を引き、最後に残債を差し引けば手取りが出ます。費用は上の早見表から自分の売却額に近い帯の比率(1,000万円で4.21%・3,000万円で3.62%・5,000万円で3.49%)を当て、税金は特例の条件と譲渡所得を確認して見積もります。表に含めない費用も加え、ローンは決済日の完済額に置き換えます。
売却額を動かす築年数に、税額を決める所有期間と控除、差し引く残債が重なって手取りが決まります。この組み合わせしだいで、同じ価格でも残るお金は数百万円も変わってきます。
出発点は見込み額なので、まず査定でレンジをつかみます。当サイトで紹介する一括査定サービスなら、複数社の価格を比べて見込み額を固められます。
 住み替え(買い替え)費用シミュレーション|手取り額を自分で出す5ステップ
手取りを増やす方法と無料業者への注意
手取りを増やすなら、費用の値引きよりも控除の活用と高く売ることのほうが効きます。
仲介手数料の値引きや「無料」のうらにある仕組みを押さえたうえで、本当に効く手段に絞ります。
値引きや無料業者と囲い込みのリスク
手数料は値引けても、両手仲介や囲い込みで売却価格が下がれば、かえって手取りは減ります。
両手仲介とは、1つの会社が売主と買主の双方から仲介手数料を受け取る取引です。手数料が2倍になるため、両手にしたい動機が生まれます。高く片手で売るより、安くても両手にしたほうが会社の取り分が増える場面すらあります。
それが行き過ぎると、他社に紹介せず自社で買主を探す囲い込みが起こります。買い手と出会う機会が狭まり、売却が長引いて値下げを招きます。2025年1月からはレインズの取引状況の登録義務が強化され、虚偽登録が行政処分の対象となることが明確化されました。売主自身がレインズの登録状況を確かめる姿勢も欠かせません。
「無料」や「半額」にも、別の形で収益を得る仕組みがあります。売主の手数料を抑え、買主側の手数料などで収益を得る方法もあります。値引きや両手仲介そのものが囲い込みを意味するわけではありません。他社からの紹介への対応や販売活動を確認します。数十万円の値引きより、価格が数百万円下がるほうがずっと痛手になります。
出典: 国土交通省
 マンション売却で多い失敗とその避け方|安く手放す前に相場を確かめる
値引きより控除と高く売るほうが効く
効き目が大きいのは、値引きより控除の活用と高く売ることです。
3,000万円の特別控除が使えれば、税金が数百万円ぶん軽くなることもあります。手数料を数十万円値切るのとは、けたが違う差です。
売却額も同じで、価格の差が手取りを左右しますが、手数料や税金の変化も含めて比較します。だからこそ、無理に費用を削るより、適正な価格で売り切ることが近道です。
査定額や販売提案は会社によって違います。査定額の高さが、実際に高く売れる保証ではありません。当サイトで紹介する一括査定サービスなら、複数社の見積もりをまとめて取り寄せ、納得して選べます。
 不動産一括査定サイトのおすすめを「元・査定サイトの中の人」が徹底比較してみた
買う側の費用もここで見当をつけておく
住み替えなら、売った後に買う側の費用もかかります。売る側と買う側では数えている費目が違うので、上の比率をそのまま当てないでください。次の表は、仲介手数料・印紙税と、調査の設例に基づく司法書士報酬を仮定した積算です。司法書士報酬が売買価格だけで決まるわけではありません。
| 売買価格 | 4費目の試算額 | 対売買価格比率 |
|---|---|---|
| 1,000万円 | 50.04万円 | 5.00% |
| 3,000万円 | 116.54万円 | 3.88% |
| 5,000万円 | 182.54万円 | 3.65% |
売る側と同じく、価格が上がるほど比率は下がります。司法書士報酬の2つ(所有権移転56,678円・抵当権設定42,699円)は日本司法書士会連合会のアンケートの全国平均で、固定資産評価額の合計1,000万円・債権額1,000万円という設例に対する額です。法定額ではなく、売買価格に比例して増えるものでもありません。
この積み上げには、登録免許税と不動産取得税を含めていません。所有権移転登記の登録免許税や不動産取得税は原則として固定資産税評価額、抵当権設定登記の登録免許税は債権額を基にするなど、計算の基準が異なるためです。金額を出すには、固定資産税の課税明細書か固定資産評価証明書で自分の評価額を確かめるか、仲介する不動産会社に聞いてください。「不動産取得税は物件価格の3%」「評価額は売買価格の◯割」という当て方はできません。
売る側の比率と買う側の比率を足して「総額◯%」とまとめることもできません。費目が違う2つの率を足すと、どちらの費目が何%なのかを読者が分解できなくなるためです。
出典: 日本司法書士会連合会「報酬に関するアンケート」結果(令和6年3月実施)/国土交通省告示「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」
まとめ:マンション売却で残る額を先に出すなら、住み替えのトビラ
マンションを売って手元に残る額は、売れた値段が高いほど多いとは限りません。手数料や税で出ていく分と返済に回す分を除いた後の額が、次の住まいに使えるお金です。
その額を出すには、売れる見込みの額と返済の残りを並べて引き算しておきます。手元にいくら入るかを知らないまま次の住まいを見に行くと、予算を組み直すことになります。
売り出しの相談をする前に、自分の場合はいくら残るのかを確かめておきましょう。住み替えのトビラでは、売却でかかる費用と手取りも含めて、住み替えで悩むあなたに信頼できる情報を提供しています。

