 住み替えのトビラ
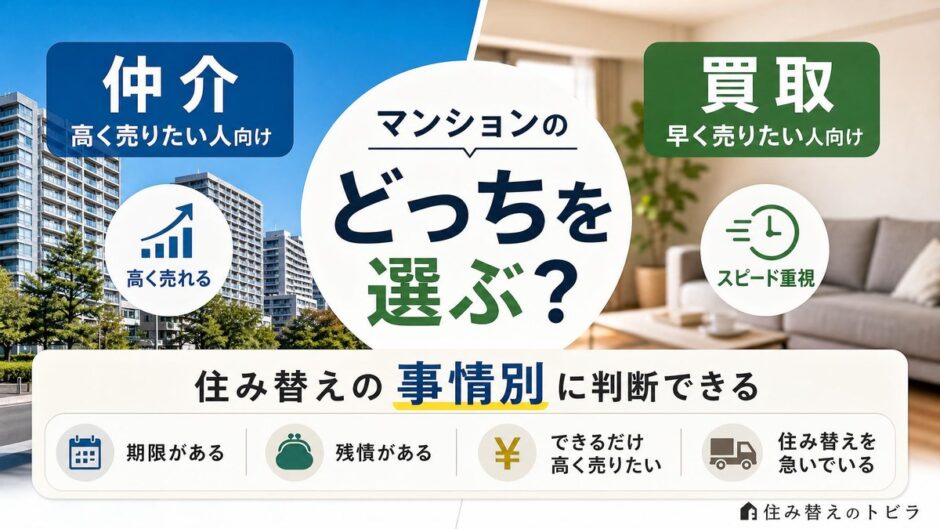

今のマンションを売るとき、時間をかけて相場に近い額を狙うか、早く現金へ換えるかで決めかねます。
早く現金にしたいなら買取、手取りを優先するなら仲介というように、自分がいちばん外せない事情から選べます。
事情が重なったときにどちらを取るのかを、売り方を決めた後の注意点まで含めて説明します。
マンションの買取と仲介はどっちが基本?結論と早見表
住み替え(買い替え)では、まず時間をかけて相場に近い価格を狙う仲介を軸に考え、新居の決済日や現金化の時期がどうしても動かせないなど、ゆずれない事情があるときに買取を選ぶのが基本の考え方です。
住み替えは今の家を売る動きと新居を買う動きが同時に進むため、売却だけを考える一般のケースとは前提が異なります。仲介と買取のどちらが合うかは事情によって変わるので、まずは両者の違いと価格の目安、向き・不向きの全体像から見ていきましょう。
仲介と買取の違いと売却価格の目安
仲介は時間をかけて相場に近い価格での売却を狙う売り方、買取は不動産会社に直接売って早く現金化する売り方、という違いがあります。
| 比べる点 | 仲介 | 買取 |
|---|---|---|
| 売却価格 | 相場に近い価格を狙える | 仲介より下がりやすい |
| 公表されている期間 | レインズ登録から成約まで平均82.5日(2025年・首都圏の中古マンション) | 集計した統計なし |
| 実務上の目安 | 買い手が決まるまで数か月かかることは珍しくない | 数日〜数週間(会社による) |
| 内見 | あり | なし |
| 仲介手数料 | かかる | かからない |
| 買主 | 個人 | 不動産会社 |
大きな違いは、買い手が誰かという点にあります。仲介では広告を通じて個人の買い手を探すため、条件が合えば相場に近い価格で売れる可能性がある一方、買い手が見つかるまで数か月かかることも珍しくありません。買取は不動産会社がその物件を直接買い取り、リフォームなどをして再び売り出すしくみのため、数日から数週間で売却が終わります。
その代わり、買取の価格は仲介で売れる相場より下がります。ただし、買取価格を業者横断で集計・公表している公的機関や業界団体はありません。国土交通省の不動産系統計にも、レインズの公表統計にも、買取価格の区分が無いためです。そのうえで業界の一般論としては「仲介で売れる相場のおおむね6〜8割」と言われますが、これは出典を示せる数字ではありません。断定形で受け取らず、実際の金額は複数の会社の提示額を並べて確かめてください。早さと売却の見通しを手に入れる分、手元に残る金額は下がりやすい、という関係だけは確かです。
期間について補足します。東日本レインズの集計では、首都圏の中古マンションがレインズに登録されてから成約に至るまでの日数は、2025年で平均82.5日でした(2024年は85.3日、2023年は80.1日)。ただしこれはレインズへの登録日を起点にした平均で、売り出しからでも査定からでもありません。何日以内に売れた物件が何%あるかという分布は公表されていないため、「3か月から6か月」のような幅は、この平均から導くことはできません。他社の記事や統計で売却期間を見たときは、その日数が何を起点に数えたものかを必ず確かめてください。レインズ登録からなのか、売り出しからなのか、査定からなのかで、同じ「3か月」でも指す長さが変わります。
出典: 東日本不動産流通機構「首都圏不動産流通市場の動向(2025年)」p.9
 マンションの買取とは?仲介との違いと向き不向き
住み替えでどちらが向くかの振り分け(向き・不向きの早見)
自分が仲介と買取のどちらに向くかは、時間・価格・物件の売りやすさ・急ぎ具合のうち、何を最も優先したいかで振り分けられます。
次のような方は仲介が向いています。
- 売却まで時間に余裕がある
- 少しでも高く売って新居資金に回したい
- 築浅や駅近など売りやすい物件
一方、次のような方は買取が向いています。
- 新居の決済日が動かせない
- 予定どおりの時期に現金化したい
- 築古や訳あり物件で売れ残りが心配
- 売却を周囲に知られたくない
住み替えでは、無理に高値を狙わず、早く売って次の生活へ進むことを優先する選び方も十分に合理的です。どちらが優れているということではなく、自分がいま何を優先したいかで決まります。
マンションの買取と仲介どっちか|住み替えの事情別に判断
複数の事情が当てはまる場合は、そのうち「最もゆずれないもの」がどれかで答えが決まります。
ここからは、住み替えのときに判断を左右する事情を一つずつ取り上げ、自分が該当するかを見分けながら、仲介と買取のどちらに寄るかを確かめていきます。当てはまる事情が複数あるときは、優先したい順に照らし合わせてみてください。
新居のスケジュールと引渡し期限で見る
新居の決済日が決まっていて現金化の時期を動かせないなら買取寄り、時期に融通が利くなら仲介で高値を狙えます。
住み替えでは、今の家の売却と新居の購入・引渡しが連動して動きます。だからこそ、いつまでに現金化しなければならないかという期限が、売却だけを考える場合よりも重くのしかかります。
進め方には、先に今の家を売ってから新居を決める「売り先行」と、先に新居を決めてから今の家を売る「買い先行」があります。売り先行は現金と資金の見通しを固めてから新居を探せる安心感がありますが、売却後に仮住まいが必要になることがあります。買い先行は住みたい家をじっくり選べる代わりに、今の家がなかなか売れないと、購入資金の用意に期限が生じます。
新居の決済日が先に決まっていて、その日までに必ず売却代金を用意しなければならない場合、仲介では買い手が期日までに現れる保証はありません。こうした動かせない期限があるときは、日程を読みやすい買取が現実的な選択肢になります。反対に、引渡しの時期に融通が利くなら、時間をかけて仲介で高く売る余地があります。
 住み替え(買い替え)にかかる期間|順番と売却の平均82.5日から見通す
少しでも高く売って新居資金に回したいか
新居の頭金や購入資金を少しでも増やしたいなら、価格が下がりやすい買取よりも仲介が基本です。
買取では手元に残る金額が仲介より下がりやすく、その差はそのまま新居の予算に響きます。たとえば仲介なら相場に近い価格で売れる可能性がある物件でも、買取では下がるのが通常で、数百万円単位で手取りが変わることもあります。どれだけ下がるかは物件と会社の再販の見込みしだいで、統計として示せる数字はありません。その差額を新居の頭金に充てれば、借入額を抑えたり、住宅ローンの月々の返済を軽くしたりできます。
ただし、仲介で高く売れるのはあくまで可能性であり、必ずその価格で売れる保証はありません。買い手が見つかるまでに数か月かかることもあり、その間は売却が決まらない状態が続きます。高値を狙う分だけ、売れるまでの時間と見通しにくさを引き受けることになる点は押さえておきましょう。
住宅ローンの残債を売却額で返せるか
売却額でローンを完済できるかどうか、つまりアンダーローンかオーバーローンかが、選び方と売却できるかどうかを左右します。
売却額が住宅ローンの残債を上回る状態をアンダーローンといい、この場合は売却代金でローンを返しきれるため、仲介と買取のどちらも自由に選べます。優先したい事情に合わせて、高く売るか早く売るかを決められる状態です。
一方、売却額が残債を下回りそうなオーバーローンでは、事情が変わります。売却代金だけではローンを返しきれず、原則として不足分を自己資金などで補わなければ、物件に付いた抵当権を外して引き渡せないためです。価格が下がりやすい買取では、この不足がさらに広がりやすく、完済に届かせるのがいっそう難しくなります。
残債が売却額に届くかどうかは、まず今の家がいくらで売れそうかを査定で把握することから始まります。オーバーローンになりそうな場合の対処は金融機関によって扱いが異なるため、早めに借入先へ相談しておくと選択肢を検討しやすくなります。
 不動産一括査定サイトのおすすめを「元・査定サイトの中の人」が徹底比較してみた
マンションの売りやすさ(築年数・立地・訳あり)
築古・駅遠・再建築や設備の難など、仲介では買い手が付きにくい物件は、売れ残りを避けて買取が現実的になりやすいです。
仲介で売れるまでの期間は、物件の条件によって大きく変わります。築年数が古い、駅から遠い、間取りが今の暮らし方に合わない、周辺の生活の便が乏しいといった物件は、買い手が絞られて売却まで時間がかかりやすい傾向があります。管理の状態や設備の老朽化が進んでいる場合も同じです。
再建築ができない、事故や近隣トラブルなどの事情がある、いわゆる訳あり物件は、個人の買い手がさらに付きにくくなります。こうした物件は、そのままの状態で買い取り、自社でリフォームや権利の調整をして再び売り出せる買取のほうが、売却の見通しが立てやすい場合があります。
反対に、築浅で駅に近いなど条件のよい物件なら、仲介でも十分に買い手が見込めます。自分の物件がどちら寄りかは、周辺で似た条件の物件がどのくらいの期間で売れているかを、査定の際に不動産会社へたずねると見当がつきます。
売却を周囲に知られたくない事情があるか
離婚や相続、近隣の事情などで売り出しを人に知られたくないなら、広告や内見を伴わない買取が向いています。
仲介では、不動産ポータルサイトへの掲載やチラシなどの広告を通じて買い手を探すため、売り出していることが第三者の目に触れます。内見で室内に人を招く必要もあり、近所や知人に売却を知られたくない事情がある場合には、負担に感じることがあります。
買取であれば、不動産会社との直接のやり取りで進むため、広く売り出さずに売却を済ませられます。離婚にともなう財産の整理や、相続した住まいの処分など、事情を周囲に説明したくない場面では、静かに手続きを進められることが安心につながります。デリケートな状況にある方ほど、こうした進め方の違いは大きな意味を持ちます。
事情が重なるときの買取と仲介の選び分け
実際の住み替えでは複数の事情が同時に重なるため、まず「どうしても外せない条件」を満たしてから「できれば叶えたい希望」を足していく順で考えると、迷いが減ります。
一つの事情だけなら答えは出しやすくても、期限と価格のように望みがぶつかると決めきれなくなります。ここでは、そうした難所をどう解きほぐすかを、優先順位のつけ方に沿って見ていきます。
「高く売りたい」と「早く売りたい」の板挟みを解く
高値も期限も両方ゆずれないときは、期間を区切って仲介に挑戦し、その間に売れなければ買取へ切り替える折衷が現実的です。
この折衷を仕組みにしたものが、買取保証つきの仲介です。まずは通常どおり仲介で売り出し、あらかじめ決めた期間内に売れなかった場合は、不動産会社が約束した価格で買い取ります。高く売れる可能性を一定期間だけ追いながら、売れ残る不安に備えられる進め方です。
ただし、保証される買取価格は市場での売却価格より下がるのが一般的で、保証には申し込みから何か月というような期限が設けられます。買取と違うのは、価格が確定するのが「買取に移行したとき」だという点です。保証の申し込み時点で示された金額が、そのまま実行されるとは限らない契約もあります。いくらで買い取るのか、その金額はいつ確定するのかを、申し込む前に契約書で確かめてください。保証の価格や期間の条件は会社によって異なるため、申し込む前に必ず内容を確かめておきましょう。あくまで選択肢の一つであり、条件しだいで向き不向きが分かれます。
残債が売却額を上回りそうなときの選び方
残債が売却額に届かないと分かったら、まずは完済に近づける売り方を選び、それでも足りない分を別の手段で補うという順で考えます。
売却代金だけではローンを返しきれない場合でも、いくつかの受け皿があります。新居の住宅ローンに今の家の残った分を上乗せして借りる住み替えローンや、金融機関の同意を得たうえで残債が残る状態で売却する任意売却などです。いずれも利用には条件があり、誰もが使えるわけではありません。
大切なのは、希望よりも制約を先に満たす順番です。少しでも高く、早く、といった希望から入るのではなく、まず残債を返しきれる見込みが立つかどうかを確かめ、その土台の上で売り方を選びます。順番を逆にすると、条件のよい売り方を選んだつもりが、いざ引渡しの段になって資金が足りない事態になりかねません。
住み替えローンや任意売却が使えるかどうかは、収入やほかの借入の状況によって金融機関の判断が分かれます。金額や返済の見通しに関わる大きな判断になるため、早い段階でファイナンシャルプランナーや金融機関に相談し、自分の場合の選択肢を整理しておくと安心です。
マンションの買取・仲介で住み替え前に注意する点
売り方を決めたあとも、価格の見方・資金の流れ・引渡しの条件・税の扱いで、住み替えならではの落とし穴があります。
選び分けができても、思わぬところでつまずくと住み替え全体の予定が狂います。ここでは、後から慌てないために先に押さえておきたい注意点を取り上げます。
買取価格は会社差が大きい|査定は複数で比べる
買取価格は再販の見込みしだいで会社ごとに開きが出るため、1社の提示額を相場と思い込まず、複数の会社で比べることが大切です。
同じ物件でも、その会社がどんなリフォームをして、いくらで、どのくらいの期間で再び売り出せると見込むかによって、提示される買取価格は変わります。再販に自信のある会社ほど高い価格を出せることもあり、1社だけの査定では、その額が妥当かどうか判断がつきません。
手間に感じても、複数の会社に査定を依頼して価格とあわせて対応も見比べると、納得して任せられる相手が見つかりやすくなります。会社ごとの見分け方には踏み込みませんが、価格だけで飛びつかず、引渡しの条件や実績もあわせて確かめる姿勢が、後悔を避ける近道です。
 マンション買取業者の選び方|失敗しない見極め方と注意点
住み替えの資金繰りとタイミングの注意
売りと買いの時期がずれると、二重ローンやつなぎ融資といった一時的な負担が生じるため、お金が入る順番と出る順番を先に描いておくことが大切です。
先に新居を買う買い先行では、今の家が売れるまでの間、両方の住宅ローンを同時に抱える二重ローンになることがあります。売却代金が入る前に新居の購入資金が必要な場合は、その間だけ借りるつなぎ融資を使うこともあり、いずれも利息などの負担が上乗せされます。
反対に先に売る売り先行では、新居に移るまでの仮住まいの家賃や、二度の引越し費用がかかることがあります。どちらの進め方にも一時的な出費がついて回るため、いつ・いくら必要になるかを時系列で書き出しておくと、資金の不足に気づきやすくなります。
買い先行の不安を抑える方法として、今の家が期限までに売れなければ新居の購入を白紙に戻せる買い替え特約という仕組みもあります。資金計画は住み替え全体を左右するため、早い段階でファイナンシャルプランナーに相談し、無理のない見通しを立てておくと安心です。
 買い替え特約とは?使える場面と断られる場面・手付の扱い
内覧なし買取の引渡し条件・残置物の確認
買取は内見なしで進む分、引渡し日や残置物、設備の扱いといった契約の条件を、事前に細かく詰めておくことが大切です。
買取では、売った後に見つかった不具合の責任を売主が負う契約不適合責任が免除されることが多く、その分だけ売主の負担は軽くなります。ただし扱いは会社によって異なるため、契約の前に条件を確かめておく必要があります。
住み替えでは、今の家の引渡し日と新居への入居日をうまくかみ合わせる調整が欠かせません。エアコンや家具などの残置物をどこまで置いていってよいか、いつ引き渡すかは、会社によって対応が分かれます。新居のスケジュールと照らし合わせ、早めに取り決めておくと、引越し直前の混乱を避けられます。
 マンションの即時買取とは?価格が安くなる理由と、仲介・買取保証との使い分け
買取でも使える税の特例を確認する
住んでいたマンションの売却なら、買取であっても要件を満たせば、3,000万円特別控除などの税の特例の対象になり得ます。
マイホームを売って得た利益には税金がかかりますが、居住用の住まいであれば、利益のうち最大3,000万円までを差し引ける特別控除が設けられています。この特例が使えるかどうかは、仲介か買取かという売り方の違いで決まるものではありません。買主が親子や夫婦などの特別な関係者でないことが要件の一つで、第三者である不動産会社への売却は、この点で妨げになりません。
出典: 国税庁 No.3302 マイホームを売ったときの特例
ただし、特例の適用にはこのほかにも要件があります。すでに住まなくなっている家の場合は、住まなくなった日から3年を経過する日の属する年の12月31日までに売ることが条件です。「3年以内」ではなく、3年が過ぎる日が入る年の年末まで、という2段構えの数え方です。また、過去に同じ特例を受けていると使えない場合もあります。適用の可否や税額は一人ひとりの状況で変わるため、自分のケースで使えるかどうかは税理士に確認しておくと安心です。
まとめ:外せない事情で買取か仲介かを選ぶなら、住み替えのトビラ
買取と仲介のどちらにするかは、自分が外せない事情を1つだけ決めてから選びます。高く売りたいと早く売りたいの両方は、同時にはかないません。
決めるときは、新居の日程と返済の残りのどちらが重いかを先に比べます。両方を追うと、売り出しの途中で値を下げ、時間も手取りも失います。
売却の相談に入る前に、外せない事情を1つに絞っておきましょう。住み替えのトビラでは、事情が重なったときの選び方も含めて、住み替えで悩むあなたに信頼できる情報を提供しています。