 住み替えのトビラ
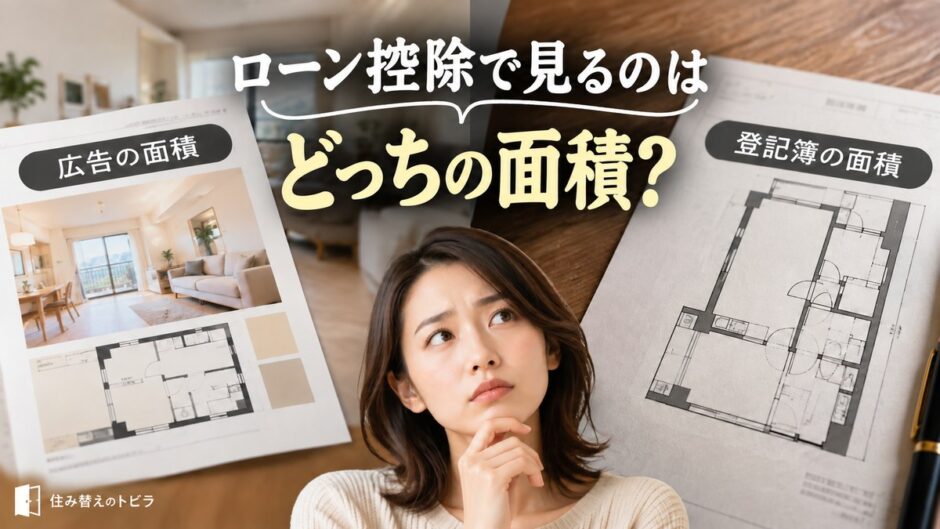

2026年から、中古マンションで住宅ローン控除を使える広さは、50㎡以上から40㎡以上に下がりました。
ただし広さは広告より小さい登記簿の面積で判定されるため、広告で50㎡を超える部屋でも、40㎡台として扱われることがあります。
この記事では、マンションを売る方に向けて、自分の部屋で控除を使える買い手と、売り出す前にやっておきたいことを解説します。
「中古は50㎡以上」はもう古い。2026年から40㎡台でも控除が使える
中古マンションで住宅ローン控除を使える広さは、2026年から40㎡以上になりました。
一方で、所得や世帯の条件によっては、今も50㎡以上が必要です。この章では、改正の中身と今も50㎡が必要な買い手を整理し、次の3つの部屋に当てはめます。
3つとも、説明のための架空の部屋です。価格は、2025年に首都圏で売れた中古マンションの1㎡あたりの価格(東日本不動産流通機構)をもとに置いています。あなたの部屋は、どれに近いでしょうか。
2026年1月以降に入居する買い手は、登記簿面積40㎡以上が基準になった
2026年1月以降に住み始める買い手は、中古マンションの登記簿面積が40㎡以上あれば、住宅ローン控除を使えます。
住宅ローン控除は、ローンを組んで家を買った人の税金を、毎年少しずつ軽くする制度です。年末のローン残高の0.7%が、所得税と住民税から差し引かれます。
中古マンションの場合、2025年までに住み始めた人には、原則として床面積50㎡以上という条件がありました。2026年度の税制改正で、この条件が40㎡以上に下がっています。
新しい基準が当てはまるのは、2026年1月1日から2030年12月31日までに住み始める買い手です。2025年に売り出した部屋でも、買い手の入居が2026年以降なら新しい基準で判定されます。
ネットで調べると、「中古は50㎡以上」と書いた記事が今もたくさん見つかります。改正前に書かれた情報が、そのまま残っているためです。
売主が古い情報のまま「うちは49㎡だから控除の対象外」と思い込むと、売り出し価格や広告の書き方を誤るおそれがあります。
出典: 国土交通省「住宅ローン減税」
出典: 国税庁「No.1211-3 中古住宅を取得した場合(住宅借入金等特別控除)」
所得1,000万円超の人と、子育て世帯の上乗せ枠を使う人は、今も50㎡以上が必要
所得が1,000万円を超える買い手が控除を使うには、今も登記簿で50㎡以上の部屋が必要です。
40㎡台の部屋で控除を使えるのは、その年の合計所得が1,000万円以下の人に限られるためです。
子育て世帯や若者夫婦世帯に向けた「上乗せ枠」を使う場合も、50㎡以上が必要です。こうした世帯が省エネ性能の高い中古住宅を買うと、控除の計算に使えるローン残高の上限が1,000万円上がります。
子育て世帯・若者夫婦世帯とは、19歳未満の子どもなどを扶養している人と、夫婦のどちらかが40歳未満の人を指します。
40㎡台の部屋を買った子育て世帯も、上乗せのない通常の上限で控除を受けられます。
控除の計算に使えるローン残高の上限は、中古住宅の種類ごとに次のとおりです。
| 中古住宅の種類 | 控除の計算に使えるローン残高の上限 | 子育て世帯等の上乗せ後 | 控除を受けられる期間 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 3,500万円 | 4,500万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 |
| その他の住宅 | 2,000万円 | 上乗せなし | 10年 |
※2026〜2030年に住み始めた場合。国税庁が示す毎年の控除の上限額を、控除率0.7%で割り戻した額です。
省エネ性能を証明する書類がない中古住宅は、「その他の住宅」にあたります。その他の住宅には上乗せ枠がないため、子育て世帯が40㎡台の部屋を買っても、控除の額は50㎡以上の部屋と同じです。
出典: 国税庁「No.1211-3 中古住宅を取得した場合(住宅借入金等特別控除)」
出典: 国土交通省「住宅ローン減税」
「所得1,000万円」は給与の年収なら約1,195万円。夫婦は1人ずつ判定される
会社員の場合、所得1,000万円は年収に直すと約1,195万円です。
所得は、年収(給与の額面)から「給与所得控除」という決まった額を引いた残りです。年収が850万円を超える人の給与所得控除は195万円です。そのため、年収約1,195万円で所得がちょうど1,000万円になります。
約1,195万円は、収入が給与だけの人の目安です。23歳未満の子どもを扶養している人などは、所得を減らす調整があるため、年収の目安がもう少し上がります。
所得の判定は、世帯の合計ではなく1人ずつ行われます。夫婦がそれぞれ自分の名義でローンを借りる「ペアローン」なら、夫と妻の所得は別々に判定されます。
例えば世帯年収2,000万円の夫婦でも、2人とも年収が約1,195万円以下なら、40㎡台の部屋でそれぞれ控除を使えます。
また、所得は1年ごとに判定されます。ある年だけ所得が1,000万円を超えた場合、その年の控除はゼロになります。所得が1,000万円以下に戻れば、その年から再び控除を受けられます。
つまり、40㎡台の部屋でも控除を使える買い手は、年収の数字から想像するより多くいます。
部屋A・B・Cで控除を使える買い手の早見表
改正によって、40㎡台の部屋Bと部屋Cでは、控除を使える買い手が増えました。
3つの部屋で控除を使える買い手を、買い手のタイプごとに○で表すと、次のようになります。
| 部屋(登記簿の面積) | 単身・所得1,000万円以下 | 単身・所得1,000万円超 | ペアローンで2人とも所得1,000万円以下 | 子育て世帯で上乗せ枠を使いたい |
|---|---|---|---|---|
| 部屋A(38㎡) | × | × | × | × |
| 部屋B(46㎡) | ○ | × | ○ | 通常の枠なら○、上乗せは× |
| 部屋C(49.5㎡) | ○ | × | ○ | 通常の枠なら○、上乗せは× |
| (参考)50㎡以上の部屋 | ○ | ○ | ○ | ○(上乗せも可) |
※所得が2,000万円を超える年は、広さに関係なく控除の対象外です。 ※1981年12月31日以前に建った部屋は、上の表とは別に耐震の条件があります。家を取得する日より前の2年以内に調べた、耐震基準適合証明書などが必要です。
部屋Aは40㎡未満なので、改正の後も控除の対象外のままです。部屋Bと部屋Cは40㎡台なので、所得1,000万円以下の買い手なら控除を使えるようになりました。
売主が特に気をつけたいのは、部屋Cのような部屋です。部屋Cは、広告の52㎡だけを見ると「(参考)50㎡以上の部屋」に入りそうに見えます。ところが登記簿の面積は49.5㎡なので、実際に入るのは部屋Bと同じ40㎡台の行です。
部屋Cの売主が広告の面積で判断すると、控除を使える買い手を実際より多く見積もってしまいます。
出典: 国税庁「No.1211-3 中古住宅を取得した場合(住宅借入金等特別控除)」
広告の「52㎡」が、登記簿では49㎡台のことがある
同じ部屋でも、広告に書かれた面積は登記簿の面積より大きくなります。
同じ部屋で2.5㎡の差が出たのは、広告と登記簿で面積の測り方が違うためです。この章では、2つの測り方と登記簿面積の調べ方、50㎡の境目にある部屋の注意点を見ていきます。
広告は壁の中心で測り、登記簿は壁の内側で測る
広告の面積は壁の厚みの真ん中に引いた線で測るため、壁の厚みの半分だけ広く出ます。
2つの面積の呼び方と測り方は、次のとおりです。
| 呼び方 | 測る線 | 使われる場所 |
|---|---|---|
| 壁芯面積(へきしんめんせき) | 壁の厚みの真ん中 | 広告・パンフレット・販売図面 |
| 内法面積(うちのりめんせき) | 壁の内側 | 登記簿 |
内法面積は、人が実際に使える床だけの広さです。そのため、同じ部屋でも登記簿の面積のほうが小さくなります。
国税庁は、住宅ローン控除の広さを、登記事項証明書(登記簿の内容を写した証明書)の床面積で判定すると定めています。マンションの場合は、廊下や階段などの共用部分を除いた、自分の部屋(専有部分)の床面積で判定されます。
2つの面積の差は、壁の厚さや部屋の形で変わり、部屋ごとに違います。広告の面積が50㎡を数㎡上回る程度なら、登記簿では50㎡を切っているおそれがあります。
出典: 国税庁「No.1211-3 中古住宅を取得した場合(住宅借入金等特別控除)」
うちの部屋の登記簿面積は、購入時の契約書か登記事項証明書で分かる
自分の部屋の登記簿面積は、購入したときの重要事項説明書や売買契約書を見ると分かります。
登記簿面積は、次の順に確かめると手間が少なく済みます。
- 購入時の重要事項説明書や売買契約書を見る
- 書類が見つからなければ、登記事項証明書を取る
- 証明書の「専有部分の建物の表示」にある「床面積」を見る
重要事項説明書や売買契約書には、「登記簿面積」と「壁芯面積」が並べて書かれていることが多くあります。手元の書類で分かれば、それで十分です。
昔の書類が見つからないときは、登記事項証明書を取りましょう。手数料は、法務局の窓口で請求すると1通600円です。オンラインで請求すると、郵送で受け取る場合は520円、法務局の窓口で受け取る場合は490円になります。
登記事項証明書には、建物が建った日も書かれています。1981年12月31日以前に建った部屋は控除に耐震の条件が加わるので、建った日もあわせて見ておくと安心です。
証明書の請求には、住所の代わりに「地番」と「家屋番号」が必要です。地番と家屋番号は、住所と違うことがあります。どちらも、権利証(登記識別情報通知)や固定資産税の納税通知書で確かめられます。
出典: 法務省「登記手数料について」
登記簿で49.9㎡と50.0㎡では、控除を使える買い手が変わる
登記簿で50.0㎡ある部屋なら、49.9㎡の部屋と違い、所得1,000万円を超える買い手も控除を使えます。
広さの条件は「50㎡以上」なので、登記簿でちょうど50.00㎡あれば満たします。49.99㎡なら、0.01㎡の差で40㎡台の部屋として扱われます。
省エネ性能の高い部屋なら、登記簿で50.0㎡あれば、子育て世帯も上乗せ枠を使えます。
広告で52㎡の部屋Cも、登記簿の49.5㎡で判定されるので、40㎡台の部屋として扱われます。ただし、部屋Cに省エネ性能の証明がなければ、子育て世帯は49.5㎡でも50㎡でも同じ額の控除を受けられます。
登記簿の面積は、リフォームで壁を動かしても元のままです。
売主が売り出す前に登記簿の面積を知っておけば、仲介会社や買い手に控除の条件を正しく伝えられます。
出典: 国税庁「No.1211-3 中古住宅を取得した場合(住宅借入金等特別控除)」
控除を使える部屋と使えない部屋では、買い手の負担に100万円以上の差がつく
控除を使えない部屋を買うと、買い手は10年間に受け取れたはずの100万円以上を手放すことになります。
この章では、3つの部屋で控除の額を試算し、その差が売り値にどう表れるかを見ていきます。
部屋A・B・Cの買い手が10年間に受け取る控除の総額
試算では、10年間に受け取る控除の合計は、部屋Aの買い手が約131万円、部屋Bと部屋Cの買い手が140万円です。
試算の前提は、次のとおりです。借入額と金利は、説明のために置いた仮の値です。
| 部屋 | 価格 | 借入額 | 10年間の控除の合計 | 価格に対する割合 |
|---|---|---|---|---|
| 部屋A | 2,200万円 | 2,200万円 | 約131万円 | 約6.0% |
| 部屋B | 6,500万円 | 6,000万円 | 140万円 | 約2.2% |
| 部屋C | 3,500万円 | 3,500万円 | 140万円 | 約4.0% |
※部屋Aは38㎡なので、実際には控除の対象外です。約131万円は、40㎡以上だった場合に受け取れた額です。 ※所得税で引ききれない分は、上限の範囲で住民税から引かれます。住民税で引ける上限は、住んでいる市区町村で確かめられます。
1年あたりの控除は、ローン残高の上限2,000万円に0.7%をかけた14万円が最大です。部屋Aの毎月の返済額は約6.2万円なので、控除1年分で、返済の2か月分あまりをまかなえる計算です。
自分の部屋の買い手が受け取る控除の目安は、次の順に計算すると出せます。
- 買い手の借入額を置く(売り出し価格から頭金を引いた額)
- 金融機関の返済シミュレーションで、毎年末のローン残高を出す
- 毎年末の残高のうち、上限(その他の住宅なら2,000万円)までの額に0.7%をかける
- 3の額を、控除を受けられる期間(その他の住宅なら10年)の分だけ足す
実際の控除額は、買い手の毎年の残高と税額で決まります。買い手が受け取る額は、金融機関が出す年末残高証明書と、確定申告や年末調整で確かめられます。
買い手から見ると、控除は10年かけて少しずつ受け取る値引きのようなお金です。
出典: 国税庁「No.1211-3 中古住宅を取得した場合(住宅借入金等特別控除)」
控除には上限があるので、安い部屋ほど控除を使えないときの負担が重い
控除を使えないときの負担は、2,200万円の部屋Aでは価格の約6.0%にあたり、6,500万円の部屋Bの約2.2%を大きく上回ります。
控除の計算に使えるローン残高には、2,000万円の上限があります。そのため、部屋Bの買い手が6,000万円を借りても、受け取る控除の合計は部屋Cの買い手と同じ140万円です。
部屋の価格がいくら高くなっても、10年間の控除は140万円で頭打ちになります。価格が高い部屋ほど、価格に対する控除の割合が小さくなるのはそのためです。
省エネ性能の高い中古住宅なら、上限は3,500万円まで上がり、期間も13年に延びます。この場合は、高い部屋でも控除の額が大きくなります。
それでも上限がある限り、安い部屋ほど、控除を使えないときの負担が重くなる点は同じです。
出典: 国税庁「No.1211-3 中古住宅を取得した場合(住宅借入金等特別控除)」
控除を使えない部屋では、買い手が値引きを求めたり、ほかの部屋を選んだりする
控除を使えない部屋は、買い手から見ると、控除を使える部屋より100万円以上高い部屋に見えます。
家を探している人は、部屋の価格から控除で戻ってくるお金を引いた金額で、部屋どうしを比べるためです。
例えば、同じ3,500万円の部屋が2つあり、片方でだけ控除を使えるとします。控除を使える部屋なら10年間で140万円が戻ってくるので、もう片方は140万円高い部屋と同じです。
そのため買い手は、控除を使えない部屋に値引きを求めたり、控除を使えるほかの部屋を選んだりします。
首都圏では2025年に、4万9,114件の中古マンションが売買されました。売れた部屋の平均の広さは62.66㎡なので、買い手の候補には控除を使える部屋が多く含まれていると考えられます。
自分の部屋の値引きの目安は、近くで売れた部屋の成約価格から分かります。仲介会社に頼むと、同じマンションや近くのマンションで売れた部屋の広さと成約価格を見せてもらえます。
出典: 東日本不動産流通機構「首都圏不動産流通市場の動向(2025年)」
改正で得をした部屋、まだ不利な部屋
同じ40㎡台の部屋でも、価格や買い手の収入によって、改正で得をする大きさは違います。
この章では、3つの部屋を、得をした部屋、恩恵が小さい部屋、今も不利な部屋に分けて見ていきます。
所得1,000万円以下の人が買う40㎡台の部屋は、改正で得をした
部屋Cのように、平均的な収入の人が買う40㎡台の部屋は、改正でいちばん得をしました。
2025年までは、登記簿で49.5㎡の中古マンションは控除の対象外でした。2026年からは、所得1,000万円以下の買い手が控除を使えます。
部屋Cの買い手は、金利1.0%・35年返済の試算で、10年間に140万円の控除を新しく受けられるようになりました。
部屋Cを買う子育て世帯も、所得が1,000万円以下なら控除を使えます。子育て世帯が手放すのは上乗せ枠で、それも省エネ性能の証明がある部屋に限った話です。
登記簿で40㎡台の部屋には、1LDKやコンパクトな2LDKが多くあります。「49㎡だから不利」と思っていた売主ほど、改正の追い風を受けている可能性があります。
出典: 国土交通省「住宅ローン減税」
高収入の単身者が買う都心の40㎡台は、改正の恩恵が小さい
部屋Bのような都心の高額な40㎡台の部屋は、改正の恩恵が小さくなります。
6,500万円の部屋を買う単身者には、年収が約1,195万円を超える人もいるためです。こうした買い手にとって、部屋Bは今も控除の対象外です。
一方で、共働きの夫婦がペアローンで買う場合は、2人とも所得1,000万円以下なら控除を使えます。控除の上限2,000万円は1人ずつにかかるので、夫婦で合わせると、1人で借りるより多くの控除を受け取れます。
また、部屋Bの価格に対する控除の割合は2%あまりです。所得が高く控除を使えない買い手にとっても、負担が増えるのは価格の2%ほどにとどまります。
都心の高額な40㎡台の部屋では、改正の恩恵が小さい代わりに、控除を使えないときの負担も小さいといえます。
40㎡未満の部屋は今も不利。ただし賃貸の需要が強い立地は別
部屋Aのような40㎡未満の部屋は、改正の後も控除の対象外のままです。
部屋Aは価格が2,200万円と安いため、使えなかった控除の額は価格の約6.0%にあたります。この割合は、3つの部屋の中でいちばん大きくなります。
ローンを組んで住む買い手は、同じくらいの価格の40㎡台の部屋と比べて、部屋Aを割高に感じるでしょう。
一方で、現金で買う人や、人に貸すために買う投資家にとって、控除は関係のない制度です。控除を使えるのは、ローンを組んで自分が住む家に限られます。
駅に近い、都心に出やすいなど、借りたい人が多い立地なら、投資家の買い手も見つかりやすくなります。その場合、控除を使えないことの影響は小さくなります。
反対に、借りる人が少ない立地では、買い手がローンで住む人にほぼ限られます。その場合は、控除を使えないことが売れ行きに響きやすくなります。
売り出す前に売主がやっておく3つのこと
売主が売り出す前に登記簿面積を確かめておけば、査定での伝え方や広告、売り出し価格を、面積に合わせて決められます。
ここでは、売主がやっておきたい3つのことを、やる順に紹介します。
登記簿面積を確かめ、査定のときに仲介会社へ伝える
査定を頼むときは、自分の部屋の登記簿面積を、仲介会社へ自分から伝えましょう。
仲介会社が広告の面積だけを見て査定すると、控除を使える買い手を読み違えるおそれがあるためです。
登記簿面積は、購入したときの重要事項説明書や売買契約書、法務局で取れる登記事項証明書に書かれています。同じ書類に建物が建った日も書かれているので、1981年12月31日以前の建物かも一緒に見ておくと安心です。
査定では「登記簿面積は○○㎡です」と伝えたうえで、次の2つを聞いておくとよいでしょう。
- この広さで控除を使える買い手
- 控除の有無が売り値に与える影響
同じ質問を何社かにすると、答えの違いから、2026年の改正を正しく理解している会社が分かります。
40㎡台の部屋について「50㎡未満なので控除は使えません」と答える会社は、改正前の知識のままの可能性があります。売り出しを任せる前に、2026年の改正を知っているかを、その会社に聞き直しておきたいところです。
40㎡以上なら「控除の対象」と広告に1行入れてもらう
登記簿で40㎡以上あるなら、住宅ローン控除の対象になることを、仲介会社に頼んで広告に書いてもらいましょう。
ネットには「中古は50㎡以上」という古い情報がまだ多く残っています。その情報を信じた買い手は、物件を探すときに40㎡台の部屋を候補から外してしまうおそれがあります。
広告に1行あれば、こうした買い手にも部屋を見てもらえます。書き方の例は、次のとおりです。
登記簿でも50㎡以上ある部屋は、壁芯面積と登記簿面積を並べて広告に載せてもらうとよいでしょう。「登記簿でも50㎡以上」と分かれば、所得の高い買い手も控除を当てにできます。
1981年12月31日以前に建った部屋は、控除に耐震の条件が加わります。引き渡しまでに耐震基準適合証明書などを用意できるか、早めに仲介会社に相談しておくと安心です。
出典: 国税庁「No.1211-3 中古住宅を取得した場合(住宅借入金等特別控除)」
40㎡未満なら、40㎡未満の相場で値付けし、現金や投資で買う人も探す
40㎡未満の部屋は、近くで売れた40㎡未満の部屋の価格を基準に値付けするとよいでしょう。
その価格には、控除を使えない分の値下がりがすでに含まれていると考えられます。40㎡台の相場を基準にすると、売り出し価格が高すぎて売れ残るおそれがあります。
現金で買う人や、人に貸すために買う投資家は、控除と関係なく部屋を選びます。こうした買い手を多く抱える仲介会社に頼むと、買い手が見つかりやすくなります。
早く売りたいなら、不動産会社に直接買い取ってもらう方法もあります。価格は仲介で売るより下がることが多いものの、買い手を探す期間を省けます。
40㎡未満の部屋は、値付けも売る相手も最初から控除なしの前提で考えると、売れ残りを避けやすくなります。
まとめ:登記簿で40㎡以上なら、所得1,000万円以下の買い手は控除を使える
2026年1月以降に住み始める買い手なら、登記簿面積が40㎡以上の中古マンションで住宅ローン控除を使えます。所得1,000万円を超える買い手と、子育て世帯の上乗せ枠には、今も50㎡以上が必要です。
売り出す前に、重要事項説明書や登記事項証明書で、自分の部屋の登記簿面積を確かめておきましょう。広告の面積のまま売り出すと、控除を使える買い手を多く見積もったり、40㎡台の部屋なのに「控除の対象」と伝えそびれたりするおそれがあります。
登記簿面積が分かったら、査定のときに仲介会社へ伝え、控除を使える買い手と売り値への影響を聞いておくと安心です。住み替えのトビラでは、住宅ローン控除を使える部屋の広さと、それがマンションの売り方に与える影響も含めて、住み替えで悩むあなたに信頼できる情報を提供しています。