 住み替えのトビラ

リースバックの一括査定では、複数社の買取価格や家賃をまとめて比較できます。しかし、買取価格が高い会社ほど得になるとは限りません。
売却後に何年住むかによって、手元に残るお金が変わるためです。
この記事では、主な一括査定サイトの違い、家賃を含めた比較方法、通常の仲介売却との違い、住み続けるための契約条件を解説します。
リースバックの一括査定は、買取価格と家賃をセットで比べる
リースバックの一括査定を使えば、複数の会社から「自宅をいくらで買い取るか」「売却後の家賃はいくらになるか」といった条件をまとめて集められます。
ただし、買取価格が最も高い会社を選べば得になるとは限りません。
例えば、2,600万円で買い取る代わりに家賃が月14万円の会社と、2,300万円で買い取って家賃が月10万円の会社では、住み続ける年数によって有利な会社が変わります。
大切なのは、次の3つをセットで比べることです。
- お金: 売却後の家賃や諸費用まで引いて、いくら残るのか
- 住まい: 希望する年数だけ住み続けられる契約なのか
- 売却価格: 通常の仲介で売る場合と、どれくらい価格が違うのか
特に3つ目が重要です。リースバックの一括査定では、提携しているリースバック会社の条件しか比較できません。
通常の仲介で売った場合の査定額も取っておけば、「引っ越さずに住み続けるために、売却価格をどのくらい下げているのか」が分かります。
リースバックは、自宅を売ってから家賃を払って住み続ける仕組み
リースバックでは、自宅を事業者に売却してまとまったお金を受け取り、その事業者から同じ自宅を借りて住み続けます。
つまり、「自宅を売る契約」と「自宅を借りる契約」を組み合わせた取引です。
売却によって所有者が変わるため、それまでと同じ部屋で暮らしていても、お金の負担や住まいの使い方が変わります。
| 比較項目 | 売却前 | リースバック後 |
|---|---|---|
| 立場 | 所有者 | 借主 |
| 住居費 | ローン返済・管理費・修繕積立金など | 毎月の家賃など |
| 固定資産税 | 所有者として負担 | 原則として所有者が負担 |
| リフォーム | 原則として自分で判断できる | 貸主の承諾が必要になる場合がある |
| 住める期間 | 自分で住み続けるか決められる | 賃貸借契約の条件に左右される |
固定資産税や修繕費などは、契約条件によっては支払わずに済みます。一方、家賃はそうした費用も踏まえて決められます。
ただし、契約によっては、借主にも別途費用の負担を求めることがあります。家賃以外に毎月支払うお金がないかも確認してください。
出典:国土交通省『住宅のリースバックに関するガイドブック』
住み続けられる期間は「普通借家」と「定期借家」で違う
リースバックを検討するとき、特に注意したいのが賃貸借契約の種類です。
| 普通借家契約 | 定期借家契約 | |
|---|---|---|
| 契約期間が終わったら | 原則として更新される | 更新されずに終了する |
| 貸主の都合で退去を求められるか | 更新拒絶などには正当事由が必要 | 期間満了で退去を求められる |
| その後も住みたい場合 | 原則として更新して住み続けられる | 貸主と合意して再契約する必要がある |
| 向いているケース | 長く住み続けたい | 数年後に引っ越す予定がある |
例えば、5年の定期借家契約を結んだ場合、5年後に再契約してもらえる保証はありません。
「そのときに再契約できますよ」と説明されていても、実際には断られる可能性があります。
さらに、事業者が途中で物件を別の会社に売却すると、新しい貸主が再契約に応じないことも考えられます。
そのため、10年、20年と住み続けたいなら、普通借家契約を優先して探すのが基本です。ただし、普通借家でも家賃の滞納などがあれば契約を解除される場合があります。
一方、施設への入居や住み替えの時期が決まっているなら、その期間に合わせた定期借家契約も選択肢になります。
なお、定期借家契約は、契約前に更新がないことを説明する手続きが必要です。また、床面積200㎡未満の居住用建物では、転勤・療養・親族の介護など、やむを得ない事情で住めなくなった場合、借主から解約を申し入れ、1か月後に契約を終了できます。
出典:国土交通省『定期建物賃貸借 Q&A』
出典:e-Gov法令検索『借地借家法』
買い戻せるかどうかも、契約によって決まる
リースバックには、売却した自宅を将来買い戻せる商品もあります。
ただし、売った人が自動的に買い戻す権利を持つわけではありません。
少なくとも、次の条件を確認する必要があります。
- いつまで買い戻せるのか
- 買い戻す価格はいくらか
- 価格が未定なら、どのように決めるのか
- 事業者が第三者に売却した場合も買い戻せるのか
広告に「買い戻し可能」と書かれていても、最終的には個別の契約内容が重要です。
買い戻しを希望するなら、契約書に条件を明記してもらい、その金額を実際に用意できるかまで考えてください。
出典:国土交通省『住宅のリースバックに関するガイドブック』
買い戻しの価格設定や、第三者への転売が買い戻しに与える影響については、別の記事で詳しく説明します。
リースバックの一括査定サイトには2つのタイプがある
一括査定サイトは、申し込んだ後のやり取りによって、大きく2種類に分かれます。
| 担当者が間に入るタイプ | 各社と直接やり取りするタイプ | |
|---|---|---|
| 連絡する相手 | 主にサイトの担当者 | 査定を依頼した各社 |
| 条件の比較 | 担当者が取りまとめる | 自分で比較する |
| メリット | 同じ説明を何度もする手間を減らせる | 各社の説明を直接聞ける |
| 注意点 | 紹介される会社や条件が絞られる場合がある | 複数社から連絡が来る |
| 向いている人 | 手間を減らしたい人 | 自分で会社を選びたい人 |
例えば、5社に直接依頼すると、5社それぞれから電話やメールが来る可能性があります。
一方、担当者が間に入るタイプなら、窓口を一本化できる場合があります。
ただし、担当者が条件を絞って紹介する仕組みなら、比較対象となった全社の条件を見せてもらえるかも確認しておきましょう。
主な一括査定サイトの違い
以下は優劣のランキングではなく、サービスの仕組みを比較したものです。
| サイト | 運営会社 | 特徴 |
|---|---|---|
| 家まもルーノ | 株式会社サラ | 100社以上の提携先から最大10社を紹介。コンシェルジュが対応 |
| HOUSE MATCH(ハウスマッチ) | 株式会社NGU | 希望に合わせて最大10社に査定を依頼し、スタッフが条件を調整 |
| リースバックコンサル | 株式会社モリートハウジング | 専門の担当者が買取価格・家賃・契約条件をまとめて比較 |
| リースバック比較PRO | リビン・テクノロジーズ株式会社 | 問い合わせ先の会社を自分で選び、直接条件を比較 |
出典:株式会社サラ『リースバックサービス「家まもルーノ」』
出典:HOUSE MATCH『HOUSE MATCH(ハウスマッチ)』
出典:リースバックコンサル『リースバック一括査定|業者の金額を無料で比較』
出典:リースバック比較PRO『リースバック比較PROの一括査定で各社サービスを比較』
各サイトで査定や相談を無料としていても、最終的な売買で仲介会社が間に入る場合には、仲介手数料が発生することがあります。
例えば、リースバックコンサルでは「手数料最大無料」と案内しています。「最大無料」は必ず無料になるという意味ではないため、自分の物件で手数料がかかるかを確認してください。
また、各社と直接やり取りするタイプでは、氏名や連絡先などが査定先に共有されます。
リースバック比較PROの利用規約では、問い合わせ情報を加盟店に転送することや、転送後の個人情報について運営会社が管理責任を負わない旨が記載されています。
申し込む際は、どの会社に情報が送られるのか確認し、必要な社数に絞るとよいでしょう。
出典:リースバック比較PRO『利用規約』
 マンションのリースバックおすすめ相談先を比較|家賃・住める期間で選ぶ
リースバックと通常の仲介売却も比較する
リースバック会社を選ぶ前に、もう一つ比べておきたいのが、通常の仲介による売却です。
| 比較項目 | 通常の仲介売却 | リースバック |
|---|---|---|
| 売却価格 | 市場相場に近い価格で売却を目指せる | 市場相場より低くなりやすい |
| 売却までの期間 | 買主が見つかるまで時間がかかる場合がある | 条件が合えば比較的早く進められる |
| 売却後の生活 | 原則として別の住まいへ移る | 同じ自宅に住み続けられる |
| 住居費 | 新居の家賃や購入費 | 売却した自宅の家賃 |
| 仲介手数料 | 原則として発生する | 事業者との直接取引なら不要。仲介会社が入ると発生する場合がある |
リースバックの買取価格が低くなりやすいのは、事業者が購入後の家賃収入や、将来の転売などで利益を確保する必要があるためです。
例えば、通常の仲介では3,000万円で売却できそうなマンションでも、リースバックでは2,400万円という提案になることがあります。
この場合、600万円の売却価格の差があります。
もちろん、仲介なら確実に3,000万円で売れるわけではありません。それでも、相場を知らずに2,400万円の提案を受ける場合と、600万円の差を理解して選ぶ場合では、判断の質が変わります。
国土交通省のガイドブックには、市場での取引価格が約1億2,000万円相当だった住宅を、約700万円で売却してしまったトラブル例も紹介されています。
かなり極端な事例ですが、リースバック会社だけを比較しても、市場価格との差は判断できないことが分かります。
出典:国土交通省『住宅のリースバックに関するガイドブック』
住み続けたい期間が短いなら、仲介売却が有利になることもある
例えば、住み替え先の新築マンションが完成するまで、あと半年だけ今の自宅に住みたい場合です。
通常の仲介で売却し、買主と相談して引渡しを半年後に設定できれば、リースバックを利用せずに済む可能性があります。
住みたい期間によって、比較すべき選択肢を変えましょう。
| 住み続けたい期間 | 比較したい方法 |
|---|---|
| 数か月〜1年程度 | 通常の仲介売却+引渡し時期の調整 |
| 2〜5年程度 | リースバックと、仲介売却後に賃貸へ移る方法 |
| 10年以上・期限未定 | 普通借家型のリースバックと、売却せず住み続ける方法 |
短期間だけ住みたい場合は、売却価格の差が大きくなるほど、通常の仲介売却が有利になりやすくなります。
反対に、長期間住みたい場合は、リースバックの家賃を何年も払い続けられるかが重要です。
また、通常の仲介売却には手数料がかかります。例えば3,000万円のマンションなら、売主側の仲介手数料の通常の上限は105万6,000円(税込)です。
ただし、手数料の負担があっても、売却価格の差がそれを大きく上回ることはあります。
出典:国土交通省『住まいにはどんな費用がかかる?』
仲介手数料の具体的な計算方法や、800万円以下の物件に適用される特例については、別の記事で詳しく説明します。
 マンション一括査定のおすすめ17選|査定後の会社の選び方まで比較
複数社の条件は、買取価格だけで比較しない
リースバック会社から査定結果が届いたら、少なくとも次の8項目を確認してください。
| 比較項目 | 確認すること |
|---|---|
| ① 買取価格 | 自宅をいくらで買い取るのか |
| ② 売却後の手取り | ローン返済や諸費用を引いていくら残るのか |
| ③ 毎月の家賃 | 毎月いくら払い、途中で値上がりする可能性があるか |
| ④ 家賃以外の費用 | 敷金・保証料・更新料・事務手数料など |
| ⑤ 契約の種類・期間 | 普通借家か定期借家か。何年間住めるのか |
| ⑥ 買い戻し | 買い戻せる期間と価格 |
| ⑦ 修繕費用 | 設備が故障したとき、誰がお金を払うのか |
| ⑧ 解約・違約金 | 途中で引っ越す場合や売買を解除する場合の条件 |
出典:国土交通省『住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)』
ここでは特に、買取価格と家賃を合わせて比較する方法を具体例で見てみましょう。
計算例:買取価格が300万円高くても、長く住むと逆転する
次のように、2社から査定結果が届いたとします。
A社
2,600万円
買取価格
月14万円
家賃
B社
2,300万円
買取価格
月10万円
家賃
いずれも説明用の仮の条件です。
A社のほうが300万円高く買い取ってくれます。
しかし、家賃はA社が毎月4万円高いため、長く住むほどその差が積み重なります。
比較用の残額=買取価格-(月額家賃×12か月×居住年数)
この式で計算すると、次の結果になります。
| 居住年数 | A社 | B社 | 有利な会社 |
|---|---|---|---|
| 5年 | 1,760万円 | 1,700万円 | A社が60万円多い |
| 7年 | 1,424万円 | 1,460万円 | B社が36万円多い |
| 10年 | 920万円 | 1,100万円 | B社が180万円多い |
損得が逆転する時期
6年3か月
買取価格の差300万円を、家賃の差4万円で割った75か月が分かれ目です。
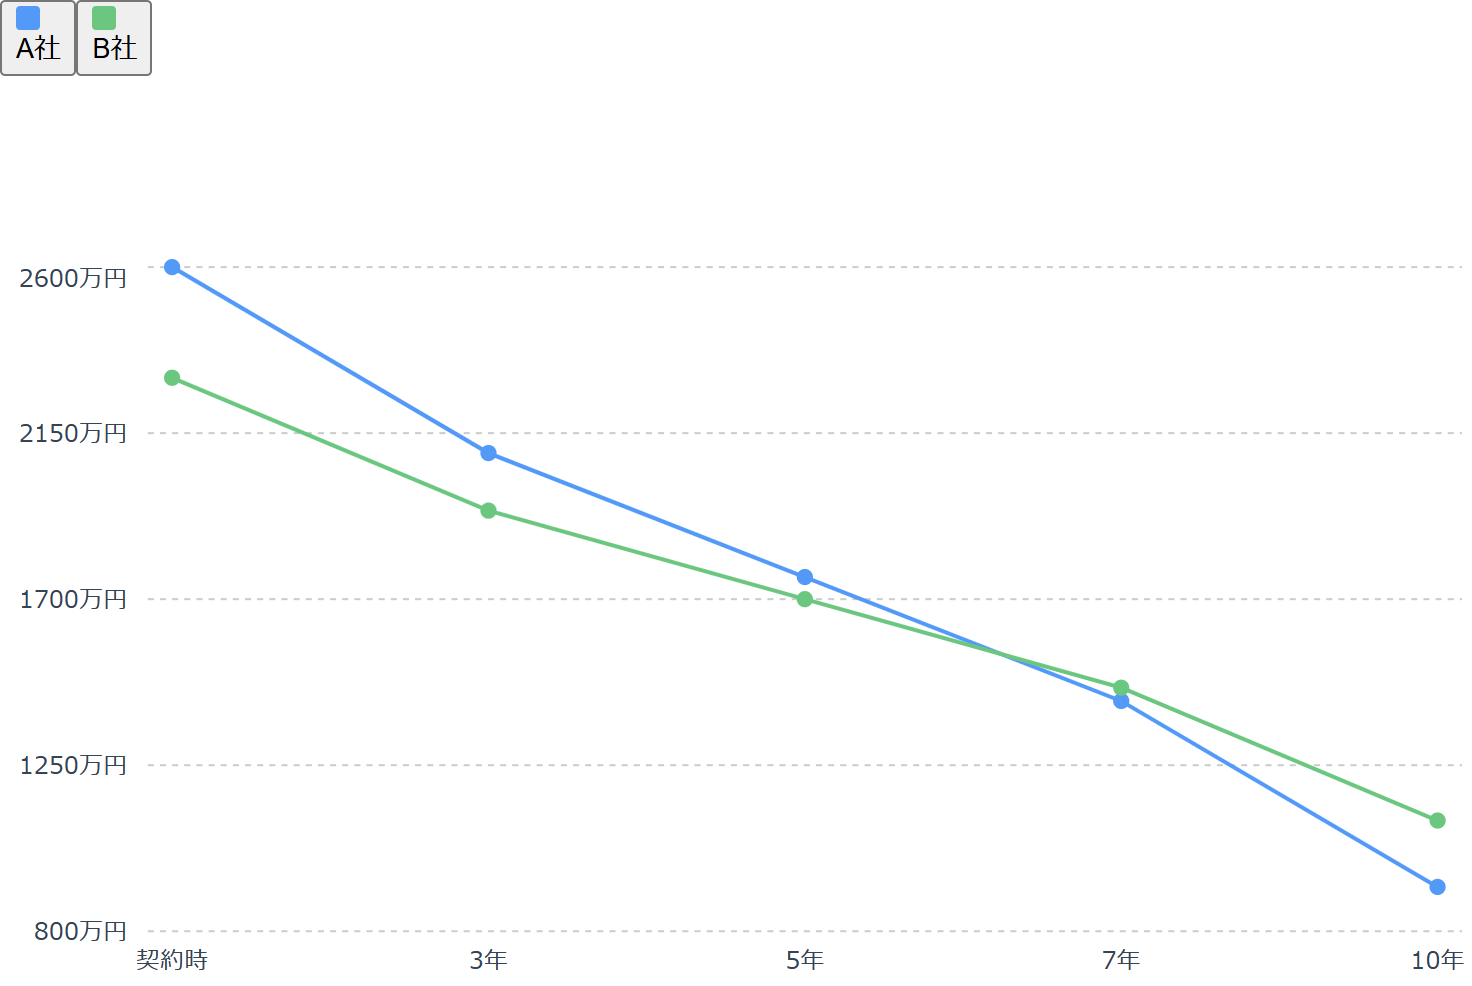
つまり、5年程度で退去する予定ならA社が有利ですが、10年住むならB社のほうが180万円多く残る計算です。
ただし、この数字は買取価格から家賃だけを引いた比較用の金額です。
実際には、住宅ローンの残高、売却時の費用、税金、家賃以外の負担も計算に入れる必要があります。また、途中で家賃が上がれば結果も変わります。
大切なのは、希望する年数だけでなく、予定より長く住む場合も試算することです。
例えば、5年後に施設へ入居する予定でも、実際には7年後や10年後になるかもしれません。その場合も無理なく家賃を払えるか確認しておきましょう。
仲介で売る場合も、同じ条件で比較する
通常の仲介で売った場合も、売却代金の手取りから、住み替え先の家賃や購入費を差し引いて比べられます。
比較する期間は同じにしてください。
例えば「5年間住む」という前提なら、
- リースバック:売却後の手取り-5年間の家賃と費用
- 仲介売却:売却後の手取り-転居費用-5年間の住居費
という形です。
購入した新居には5年後も資産価値が残るため、購入と賃貸を比べる場合は、その点も考慮する必要があります。
ここまで計算すると、「自宅に住み続けられるメリットに、どのくらいのお金を使っているか」が見えてきます。
契約前には、売買契約と賃貸借契約の両方を確認する
一括査定で条件のよい会社が見つかっても、口頭の説明だけで契約を決めるのは避けましょう。
リースバックでは、自宅を売る契約と、売却後に借りる契約の両方を確認する必要があります。
売買契約で確認すること
- 売却価格と、実際に受け取る金額
- 仲介手数料などの諸費用
- 売買契約を解除できる条件と違約金
- 買い戻しに関する特約の内容
- 事業者が第三者に売却する可能性
ここで特に注意したいのが違約金です。
国土交通省のガイドブックでは、約2,000万円で自宅を売却する契約を結んだ後、取り消そうとして約400万円の違約金を請求された事例が紹介されています。
また、自宅をリースバック事業者へ売却する場合、宅地建物取引業法のクーリング・オフは適用されません。
契約後に自由に取り消せると思わず、署名前に契約内容を確認する必要があります。
出典:国土交通省『住宅のリースバックに関するガイドブック』
賃貸借契約で確認すること
- 普通借家契約か定期借家契約か
- 契約期間と更新・再契約の条件
- 家賃の額と値上げに関する条件
- 管理費・修繕費・設備故障時の費用負担
- 途中で退去する場合の解約条件
- 退去時の原状回復費用
- 自分が亡くなった場合の家族の手続きや費用負担
特に定期借家契約では、「再契約できる予定」という説明を受けても、契約書にはどう書かれているのか確認してください。
また、将来、老人ホームへの入居や子どもとの同居を考えている場合は、途中解約の条件も重要です。
2026年10月から、事業者に求められる説明が明確になった
国土交通省は、2026年10月1日施行のリースバックに関するガイドラインで、宅地建物取引業者が取引相手に伝えるべき重要な事項を具体的に示しました。
例えば、家賃の額、契約期間、更新条件、違約金、修繕費の負担、買い戻しの条件などです。
重要な事実を故意に伝えなかったり、事実と違う説明をしたりする行為は、宅地建物取引業法に違反する可能性があります。
また、売却価格や家賃の算定根拠を説明すること、告知事項を書面で渡すことは、望ましい対応として示されています。
そのため、査定結果を受け取ったら、次のように依頼するとよいでしょう。
会社への確認例
「買取価格と家賃の算定根拠を教えてください。また、契約期間、更新条件、違約金、修繕費用の負担についても、書面で確認したいです。」
これらの質問に対して、具体的な説明をしてくれるかどうかも、会社を選ぶ判断材料になります。
出典:国土交通省『住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)』
なお、契約を急かす、断っても勧誘を続ける、正当な理由なく検討時間を与えないといった行為も、宅建業者の禁止行為に該当します。
事実と違う説明を信じて契約した場合には、消費者契約法などによって取り消せる可能性もあるため、消費生活センター(消費者ホットライン188)などへ早めに相談してください。
一括査定は、この順番で進めると比較しやすい
1
住み続けたい年数と必要な金額を決める
何年住みたいか、売却でいくら必要か、将来買い戻したいかを整理します。住宅ローンが残っているなら、残高も確認してください。
2
通常の仲介売却の査定額を調べる
自宅を市場で売ったらいくらになりそうかを把握します。リースバックの買取価格が相場からどのくらい低いのかを判断する基準になります。
3
一括査定で複数社の条件を集める
希望する居住年数と必要資金を各社に伝え、買取価格・家賃・契約期間・費用を同じ項目で提示してもらいます。
4
住む年数ごとに残るお金を計算する
例えば5年・10年など、複数の期間で比較します。仲介で売って転居した場合も計算しておきましょう。
5
契約書の案を確認してから決める
特に住める期間、再契約、家賃の改定、買い戻し、違約金の条件を確認します。分からない条項は説明を求め、必要なら専門家にも相談してください。
住宅ローンの残高が売却価格を上回る場合は、自己資金で不足分を補うか、金融機関との調整が必要になります。査定を申し込む前に確認しておくと、実現できる条件を絞りやすくなります。
 一括査定の複数サイト併用|マンション住み替えでの組み合わせ方と電話対策
まとめ:一括査定では「高く売れる会社」より「希望する年数を無理なく住める会社」を選ぶ
リースバックの一括査定は、複数社の買取価格や家賃を比較できる便利な仕組みです。
ただし、価格が高い会社ほど家賃も高い場合があり、長く住むほど不利になることがあります。
そのため、希望する年数の家賃と諸費用を差し引いた金額を比較し、同時に、その年数を安心して住める契約かどうかを確認することが大切です。
さらに、通常の仲介で売る場合の査定額も調べておけば、リースバックを選ぶことによる金銭的な負担が見えてきます。
その負担を理解したうえで、「引っ越さずに住み続けられる価値」のほうが大きいと判断できるなら、リースバックは有力な選択肢になります。